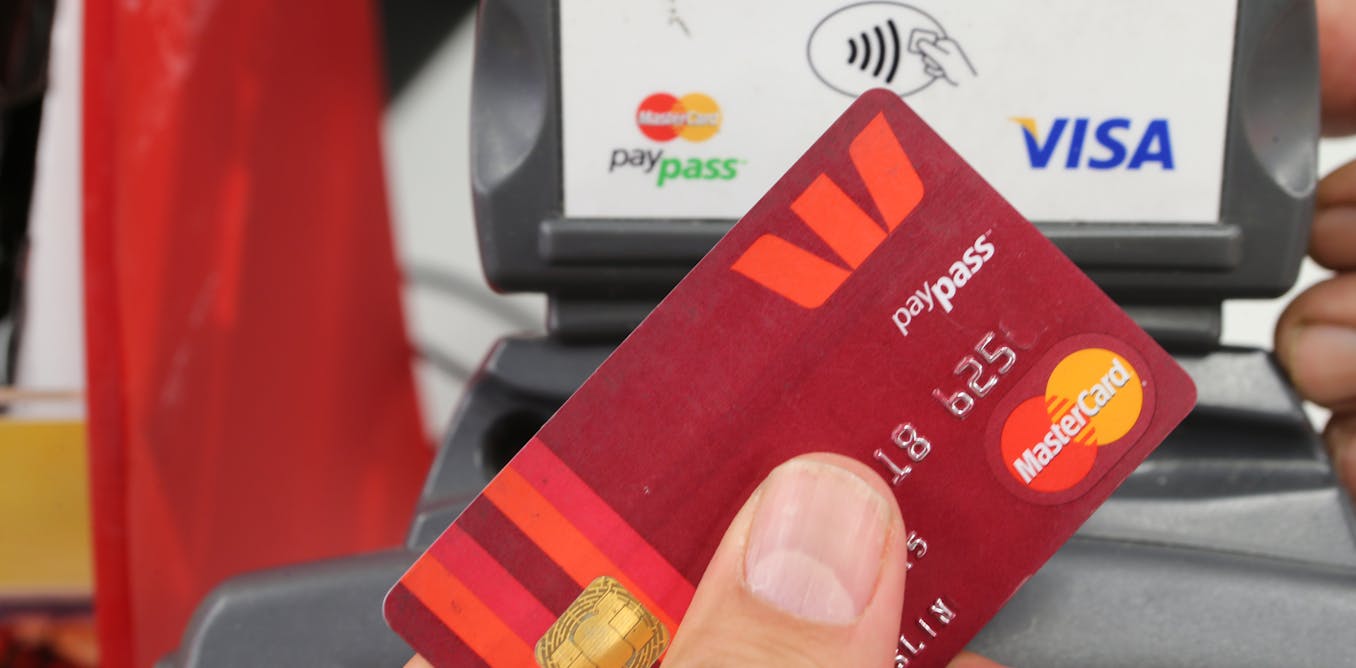
Estos 10c adicionales en tu café de la mañana. Este cargo adicional de $ 2 en su viaje de taxi. Una tarifa sutil con 1.5%cuando paga una tarjeta en su restaurante local. Esta puede ser una historia pronto.
El Banco de la Reserva de Australia (RBA) ha propuesto una extensa reforma: eliminación de pagos de tarjeta. El banco central dice que es de interés público desechar el sistema y estimar que los consumidores pueden ahorrar colectivamente $ 1.2 mil millones al año.
Pero como todas las principales reformas financieras, el diablo está en la pieza de trabajo.
El experimento de 20 años terminó
La disposición se introdujo hace más de dos décadas para revelar el verdadero precio de los diferentes métodos de pago. A principios de la década de 2000, las tarifas de la tarjeta eran altas, el dinero era el rey, y los pagos ayudaron a alentar a los consumidores a opciones con costos más bajos.
Pero rápidamente hacia adelante para 2025, el ecosistema de los pagos cambió drásticamente. El efectivo ahora representa solo el 13% de las transacciones personales y la transición a pagos sin contacto, acelerados por la pandemia, realizan las tarjetas predeterminadas para la mayoría de los australianos.
Cuando no hay una alternativa real, el pago se convierte en una señal de precio menos útil y más castigo por conveniencia.
Después de una revisión de ocho meses, la junta de pago del banco ha concluido que el modelo de pago adicional ya no funciona en una economía predominantemente sin efectivo. La sugerencia de la tabla ahora es eliminar el pago adicional e insistir en precios simplificados y integrales.
¿Quién salva y quién paga?
A primera vista, la eliminación de pagos adicionales parece una ganancia para los consumidores. Cada hogar puede ahorrar alrededor de $ 60 al año según las estimaciones de RBA. Pero los costos de pago no desaparecen: se cambian.
La propuesta del Banco de la Reserva aquí es más complicada de lo que parece. Además de la prohibición de los pagos, planea reducir las tarifas de intercambio (las redes de tarjetas de pago de los comerciantes de taxis como Visa y MasterCard) e introducir restricciones en las transacciones de tarjetas internacionales.
Estos cambios están destinados a reducir el peso de los comerciantes, lo que a su vez limita la presión para aumentar los precios.
¿Pueden aumentar los precios?
Algunos están preocupados de que sin el cargo adicional, el negocio simplemente incorpore el costo de los precios del producto. Esto es posible. Sin embargo, el banco estima que esto solo conducirá a 0.1 puntos porcentuales de precios al consumidor en general.
Hay tres razones para esto:
La mayoría de los comerciantes ya no exceden, especialmente las pequeñas empresas. De ellos, el 90% puede haber incluido costos de tarjeta en sus precios
La competencia mantiene los precios en la verificación. Los comerciantes de mercados competitivos no pueden aumentar los precios sin arriesgar a los clientes
Viene la transparencia. Las reformas requerirán que los proveedores de pagos revelen tarifas más claras, lo que permitirá a los comerciantes comparar y cambiar, obtener más competencia y menores costos.
Esto dijo que los efectos no se sentirían uniformemente. Los comerciantes en sectores que están pagando actualmente, como la hospitalidad, el transporte y el turismo, tendrán que repensar sus estrategias de precios. Algunos pueden tener el costo; Otros pueden entregarlos.
Los ganadores
Los consumidores son más beneficiosos. Evitarán tarifas sorpresa en el cajero, no necesitará cambiar los métodos de pago para evitar pagos y no tendrá que informar tarifas excesivas de la Comisión de Consumidores y Competencia de Australia. Combinado con una menor tarifas de intercambio, esto significa que los consumidores deberían encontrar menos fricción y precios más fingidos.
Alrededor del 90% de las pequeñas empresas actualmente no pagan demasiado y ganarían alrededor de $ 185 millones en beneficios netos. Estas empresas a menudo pagan intercambios más altos para que la reforma reduzca sus costos. Los nuevos requisitos de transparencia también facilitarán la búsqueda de mejores transacciones que los proveedores de pagos (PSP).
Las grandes empresas ya están recibiendo tipos de cambio internos más bajos, pero se beneficiarán de nuevas restricciones en las transacciones de tarjetas extranjeras, lo cual es una ganancia para aquellos en el comercio electrónico y el turismo.
Perdedor
Los bancos que emiten tarjetas representan alrededor de $ 900 millones en ingresos por el intercambio de un paquete de reforma preferido. Algunos pueden responder reclutando titulares de tarjetas o tarifas de reducción de premios, especialmente tarjetas de crédito premium. Pero también pueden beneficiarse de un aumento en el uso de la tarjeta de crédito ya que el pago está desapareciendo.
El 10% de los pequeños y el 12% de los grandes distribuidores que están llorando actualmente tendrán que ajustarse. Pueden encontrar reentrenamiento y necesitan revisar sus estrategias de precios. La mayoría podrá adaptarse, pero la transición no tendrá costo.
Los proveedores de servicios de pago enfrentarán alrededor de $ 25 millones de acuerdo con la eliminación del pago adicional y para garantizar desgloses más claros de las tarifas. Para algunos, esto puede incluir cambios significativos en el sistema, aunque sea una naturaleza única.
¿Funcionará?
La propuesta del Banco de la Reserva se ocupa de problemas reales: un modelo de pago obsoleto, precios opacos por proveedores de pagos y servicios vinculantes no relacionados en las tarifas de pago. Su éxito depende de qué tan bien se aplican estas reformas y si proporcionan la transparencia de los precios reales y los costos más bajos.
La eliminación de las señales de precios visibles puede crear una subsidio cruzado donde los usuarios de tarjetas de débito de bajo costo subsidian a aquellos que usan tarjetas de crédito de alto premio. Algunos economistas afirman que esto puede reducir la eficiencia general en el sistema.
International Experience ofrece lecciones mixtas. Mientras que la Unión Europea y el Reino Unido prohibieron la mayoría de los pagos hace años, los resultados varían según las condiciones del mercado. Mejorar la eficiencia no siempre ha seguido la preocupación por las pequeñas empresas.
El camino a seguir
El Banco de la Reserva está buscando comentarios hasta el 26 de agosto, con una decisión final debido al final del año. Si se adopta, la reforma será gradualmente gradualmente, lo que permitirá que el tiempo de negocios se adapte.
Para los usuarios, esto puede marcar el final de las tarifas de pago ocultas. Pero para el sistema más amplio, el éxito dependerá de algo más que simplemente eliminar el pago adicional. Esto requerirá una competencia, transparencia y vigilancia significativas durante la transición.
Aunque no es un pase importante, las carteras móviles (como Apple Pay) y la compra ahora, los servicios de pago más tarde (BNPL) son un componente faltante en el ecosistema de pago más amplio en el que las reformas actuales aún no se han participado.
Estas plataformas operan fuera del marco regulatorio tradicional, a menudo imponiendo tarifas comerciales más altas y carecen de la transparencia aplicada a las redes de tarjetas.
Su creciente popularidad, especialmente entre los usuarios más jóvenes, significa que conforman cada vez más el comportamiento de los pagos y estructuras de los comerciantes. Para construir un sistema de pago verdaderamente listo para el futuro y justo, es posible que deba introducir estos modelos emergentes en el pliegue regulatorio.